モデルケース一覧 › ケース 3
ケース 3:役員報酬 900 万円と公的年金 300 万円を受け取る 68 歳の社長
人物は架空です。数字は、この道具で計算した結果です。
こんな方の場合
68 歳の社長です。自分の会社から役員報酬を年 900 万円、公的年金を年 300 万円受け取っています。社会保険料は、源泉徴収票から 100 万円と分かっています。
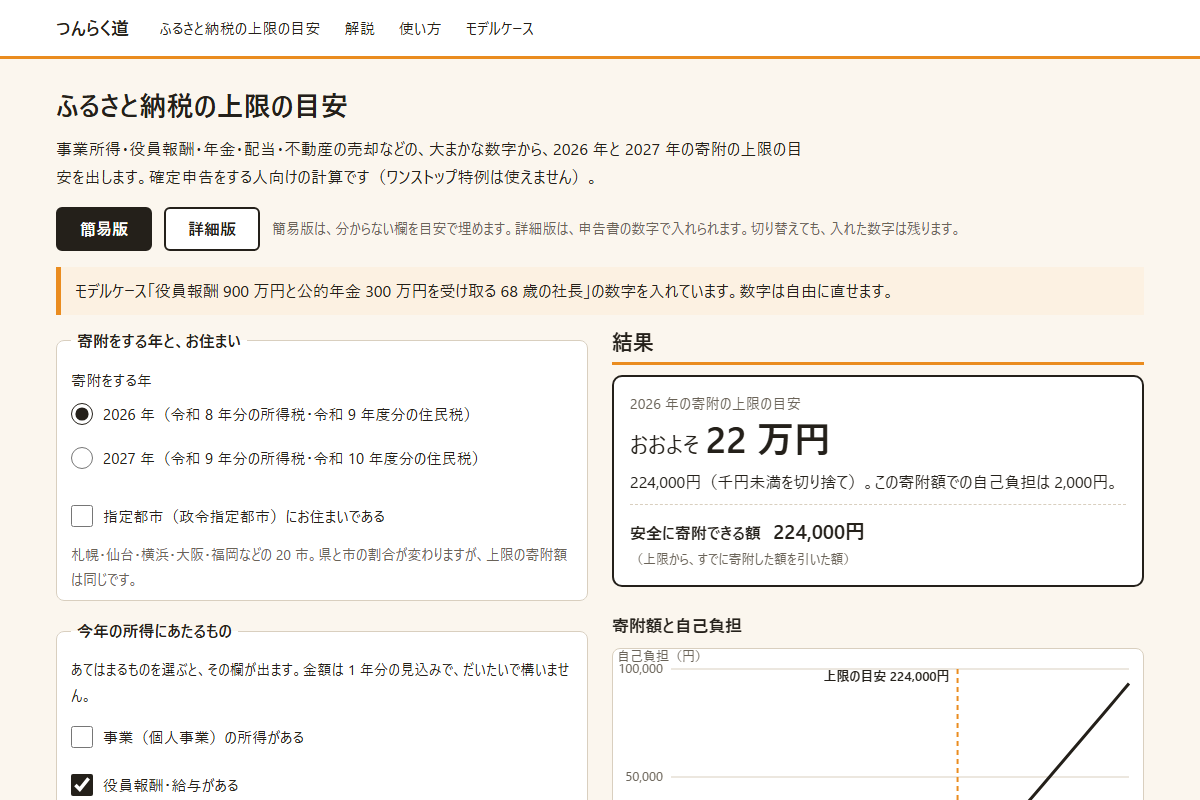
入力例
道具の欄の名前のまま、入れる数字と、その数字をどの書類のどこから取るかを並べました。去年の書類から取るときは、今年の見込みに直して入れてください。
| この道具の欄 | 入れる数字 | どの書類のどこから |
|---|---|---|
| 役員報酬・給与:年間の額面 | 9,000,000円 | 給与所得の源泉徴収票「支払金額」の欄 |
| 年金:年間の額面 | 3,000,000円 | 公的年金等の源泉徴収票「支払金額」の欄 |
| 65 歳以上 | はい | 公的年金等の源泉徴収票の「生年月日」。12 月 31 日で 65 歳以上 |
| 社会保険料 | 1,000,000円 | 給与所得の源泉徴収票「社会保険料等の金額」と、国民年金・介護保険などの控除証明書の合計。確定申告書 第一表「社会保険料(控除)」 |
結果
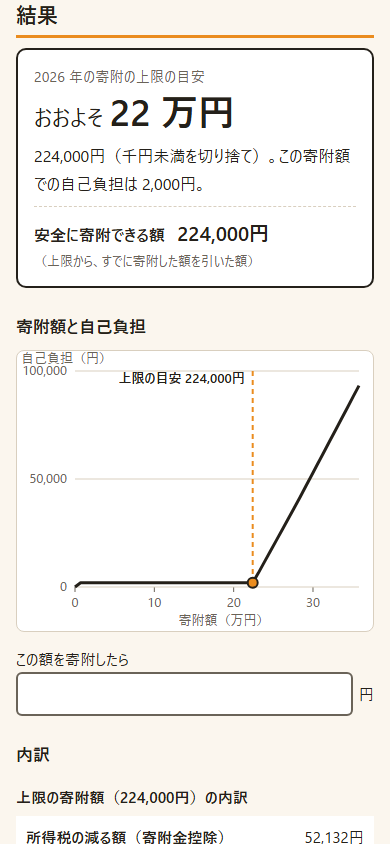
| 上限の目安 | 224,000円(おおよそ 22 万円) |
|---|---|
| その寄附額での自己負担 | 2,000円 |
| 所得税の減る額(寄附金控除) | 52,132円 |
| 住民税の基本分(寄附額の 10%) | 22,200円 |
| 住民税の特例分 | 147,668円 |
結果の読み方
2026 年の上限の目安は 224,000円、2027 年は 231,000円 です。2027 年のほうが 7,000円 多くなります。
理由は、給与と年金の両方がある人の 280 万円の調整です。給与所得控除(195 万円)と公的年金等控除(110 万円)の合計は 305 万円で、280 万円を 25 万円超えます。2027 年分から、超えた分は公的年金等控除から減らします。年金の所得は 1,900,000円 から 2,150,000円 に増え、所得の合計が 25 万円増えるので、上限も増えます。
給与と年金の両方がある人の所得金額調整控除(10 万円)は、両年とも同じです。この計算には、調整の前の年金の所得(1,900,000円)を使います。
上限額の扱い方
寄附する年を選んで見ます。年が変わると上限が変わるので、年内の寄附は、その年の数字の範囲で行います。
2027 年の寄附では、住民税の特例分に、県と市の合計 193 万円の頭打ちがあります。この例では、頭打ちには当たりません。
共通の注意(千円未満の切り捨て、年内の入金、確定申告、控除が増えたとき)は、モデルケース一覧の「上限額の扱い方」にまとめています。
イラスト:Loose Drawing