モデルケース一覧 › ケース 5
ケース 5:役員報酬 800 万円と、自分の会社の配当 200 万円を受け取る 50 代の社長。配偶者あり
人物は架空です。数字は、この道具で計算した結果です。
こんな方の場合
50 代の社長です。自分の会社から、役員報酬を年 800 万円、配当を年 200 万円受け取っています。配偶者がいて、所得はありません。
入力例
道具の欄の名前のまま、入れる数字と、その数字をどの書類のどこから取るかを並べました。去年の書類から取るときは、今年の見込みに直して入れてください。
| この道具の欄 | 入れる数字 | どの書類のどこから |
|---|---|---|
| 役員報酬・給与:年間の額面 | 8,000,000円 | 給与所得の源泉徴収票「支払金額」の欄 |
| 自分の会社の配当:年間の額 | 2,000,000円 | 配当等の支払調書、または会社の株主総会の議事録。確定申告書 第二表「配当」の収入金額 |
| 配偶者 | いる(合計所得金額 0円) | 確定申告書 第二表「配偶者や親族に関する事項」。配偶者の合計所得金額は 0 円 |
| 社会保険料 | 空のまま(目安 1,209,700円) | 空のまま:協会けんぽ・厚生年金を、役員報酬から目安で埋める(配当には社会保険料はかからない) |
結果
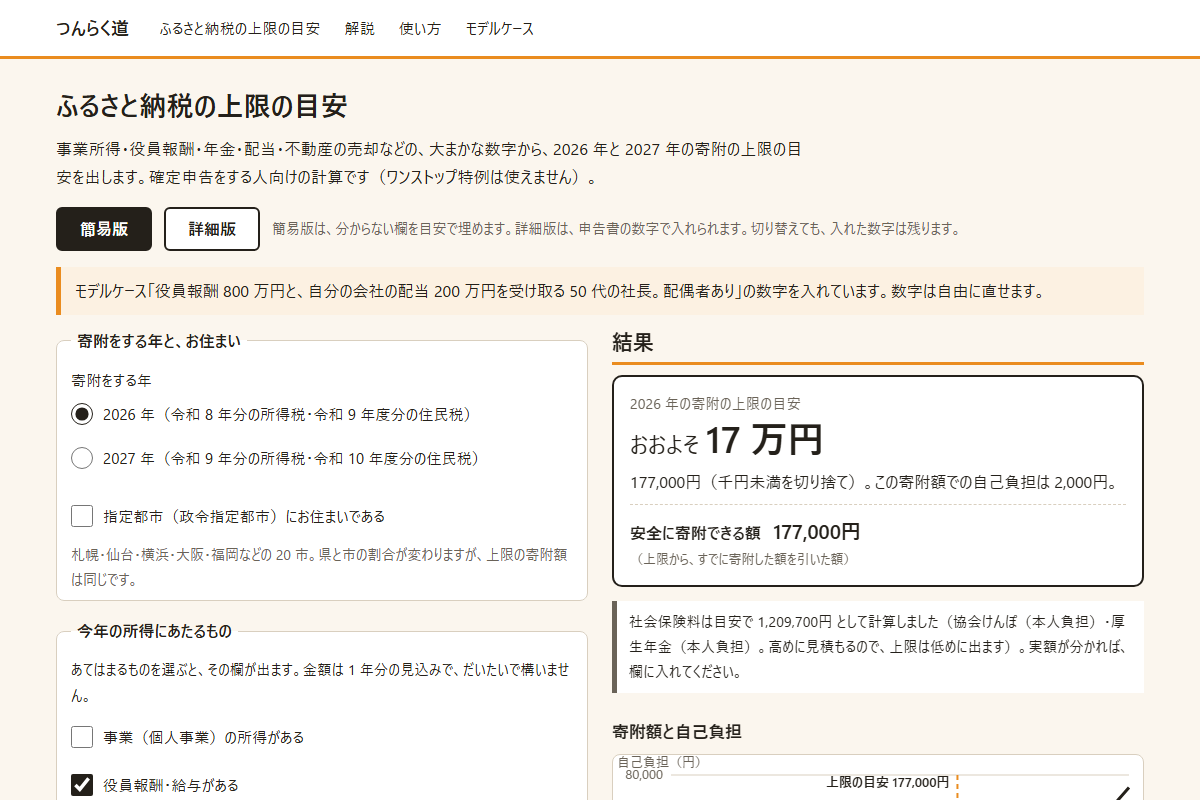
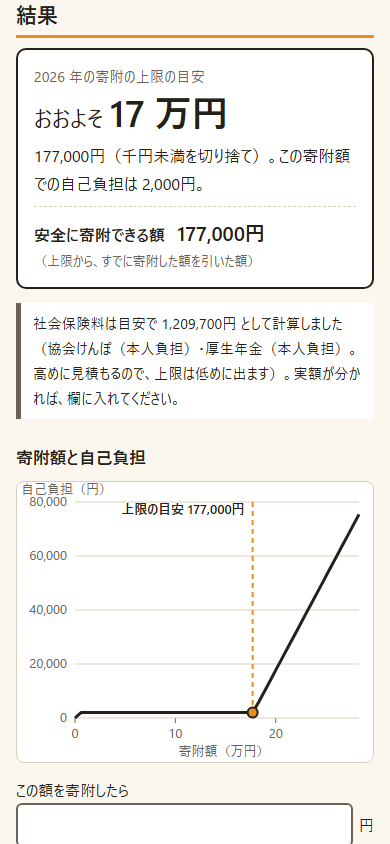
| 上限の目安 | 177,000円(おおよそ 17 万円) |
|---|---|
| その寄附額での自己負担 | 2,000円 |
| 所得税の減る額(寄附金控除) | 35,735円 |
| 住民税の基本分(寄附額の 10%) | 17,500円 |
| 住民税の特例分 | 121,765円 |
結果の読み方
上限の目安は 177,000円 です。配当は総合課税で申告するので、配当控除(所得税 10%、住民税 2.8%)がつきます。配当控除は、住民税の「所得割の 20%」を出したあとに引かれるので、上限は下がりません。
役員報酬と配当の割合を変えると、上限は下の表のように動きます。役員報酬には給与所得控除があり、社会保険料もかかります。配当にはどちらもないので、同じ 1,000 万円でも、配当が多いほど所得が大きくなり、上限が上がります。
| 場合 | 上限の目安 |
|---|---|
| 役員報酬 1,000 万円・配当 0 円 | 172,000円 |
| 役員報酬 800 万円・配当 200 万円(この例) | 177,000円 |
| 役員報酬 600 万円・配当 400 万円 | 193,000円 |
| 役員報酬 400 万円・配当 600 万円 | 223,000円 |
この比べは、ご本人の上限だけの話です。会社の側の税金や、配当を出せるかどうかは、別に考えます。社会保険料は、役員報酬から目安で出しています。
上限額の扱い方
配当の額は、株主総会で決まってから確定します。決まる前は、低めの見込みで見ておくと安全です。
少額の配当は、所得税の確定申告をしないことも選べます。その場合も、住民税の所得割には入ります(この道具は入れています)。
共通の注意(千円未満の切り捨て、年内の入金、確定申告、控除が増えたとき)は、モデルケース一覧の「上限額の扱い方」にまとめています。
イラスト:Loose Drawing