モデルケース一覧 › ケース 6
ケース 6:自宅を売って買い替えた事業主。事業所得 420 万円、自宅の譲渡益 2,500 万円
人物は架空です。数字は、この道具で計算した結果です。
こんな方の場合
50 代の個人事業主です。今年、住んでいた自宅を 4,000 万円で売りました。買ったときの値段は 1,500 万円で、譲渡益は 2,500 万円(10 年を超えて所有)です。事業所得は 420 万円です。
入力例
道具の欄の名前のまま、入れる数字と、その数字をどの書類のどこから取るかを並べました。去年の書類から取るときは、今年の見込みに直して入れてください。
| この道具の欄 | 入れる数字 | どの書類のどこから |
|---|---|---|
| 事業:売上から経費を引いた額 | 4,850,000円 | 青色申告決算書 1 ページ「所得金額」の欄(青色申告特別控除を引く前の額) |
| 事業:青色申告特別控除 | 650,000円 | 青色申告決算書 1 ページ(65 万円) |
| 売った値段 | 40,000,000円 | 売買契約書(売主として署名したもの)の売買代金 |
| 買った値段(取得費) | 15,000,000円 | 買ったときの売買契約書の代金(建物は、償却を引く前。道具は償却を無視する=利益が小さく出る)。分からなければ売った値段の 5% で埋められる |
| 持っていた期間 | 10 年を超える | 売った年の 1 月 1 日で数える。この例は 10 年超(居住用の軽減税率の対象) |
| 特別控除 | 3,000 万円の特別控除 | 譲渡所得の内訳書(確定申告書付表兼計算明細書【土地・建物用】)の「D 特別控除額」の欄。この例は 3,000 万円 |
| 社会保険料 | 700,000円 | 確定申告書 第一表「社会保険料(控除)」(国民健康保険・国民年金の合計。この例は 70 万円) |
結果
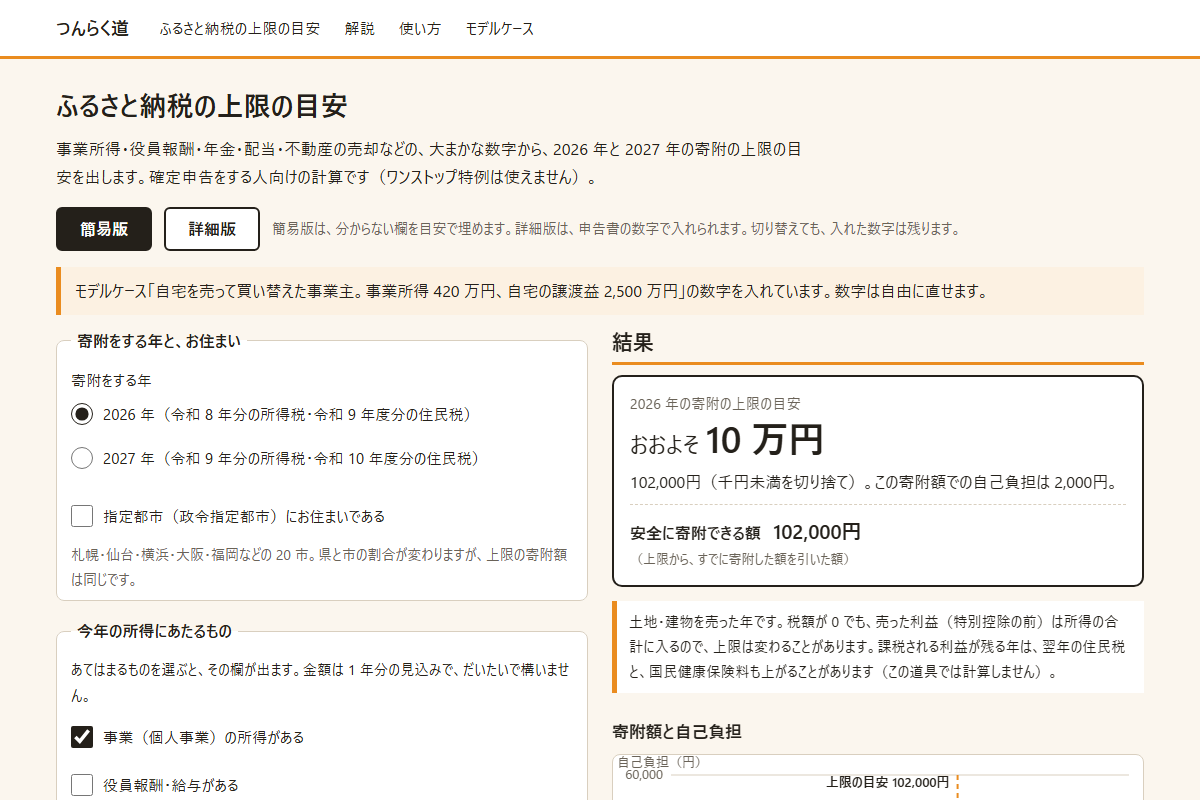
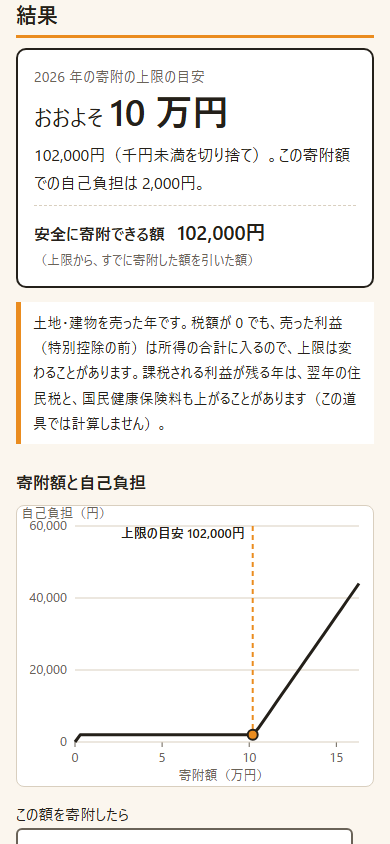
| 上限の目安 | 102,000円(おおよそ 10 万円) |
|---|---|
| その寄附額での自己負担 | 2,000円 |
| 所得税の減る額(寄附金控除) | 20,420円 |
| 住民税の基本分(寄附額の 10%) | 10,000円 |
| 住民税の特例分 | 69,580円 |
結果の読み方
自宅の譲渡益 2,500 万円は、3,000 万円の特別控除で、課税される額が 0 円になります。それでも、特別控除の前の 2,500 万円は「所得の合計」に入ります。合計所得が 29,200,000円 になるので、所得税の基礎控除は 0円 になり、住民税の基礎控除と調整控除もなくなります。
税額が 0 でも、上限は動きます。この例では、売却がない年より上がります(下の表)。上限の目安は 102,000円 です。
買換えの特例を使うと、新しい家の値段が売った値段以上なら、今年の利益は 0 です。低いときは、売った値段と新しい家の差額から、取得費のうち差額の割合の分を引いた額が利益になります(国税庁 No.3358)。表の「新しい家 3,500 万円」は、この計算です。
| 場合 | 上限の目安 |
|---|---|
| 売却がない年(参考) | 78,000円 |
| 3,000 万円の特別控除を使う(この例) | 102,000円 |
| 買換えの特例(新しい家 3,500 万円) | 117,000円 |
| 特例を使わない(参考) | 390,000円 |
課税される利益が残る年は、翌年の住民税と、国民健康保険に入っている人は国民健康保険料も上がることがあります(この道具では計算しません)。建物の償却は無視しています(利益が小さく出る向きです)。
上限額の扱い方
売った年の住宅ローン控除と、3,000 万円の特別控除・買換えの特例を一緒に使えるかは、この道具では判断しません。買い換えた家で住宅ローン控除を受けるときは、国税庁の No.3355 の注記を確かめてください。
2027 年の寄附では、住民税の特例分に 193 万円の頭打ちがあります。この例では、当たりません。
共通の注意(千円未満の切り捨て、年内の入金、確定申告、控除が増えたとき)は、モデルケース一覧の「上限額の扱い方」にまとめています。
イラスト:Loose Drawing