モデルケース一覧 › ケース 1
ケース 1:事業所得 600 万円の個人事業主。配偶者と子 2 人
人物は架空です。数字は、この道具で計算した結果です。
こんな方の場合
40 代の個人事業主です。配偶者は仕事をしておらず、所得はありません。子は 2 人で、上の子は高校生、下の子は中学生です。今年の決算は、まだ締まっていません。
入力例
道具の欄の名前のまま、入れる数字と、その数字をどの書類のどこから取るかを並べました。去年の書類から取るときは、今年の見込みに直して入れてください。
| この道具の欄 | 入れる数字 | どの書類のどこから |
|---|---|---|
| 事業:売上から経費を引いた額 | 6,650,000円 | 青色申告決算書 1 ページ「所得金額」の欄(青色申告特別控除を引く前の額)。決算前なら、見込みの額 |
| 事業:青色申告特別控除 | 650,000円 | 青色申告決算書 1 ページ「青色申告特別控除前の所得金額」の下の欄(65 万円または 55 万円・10 万円) |
| 事業:低め・高め(決算前の幅) | 低め 5,650,000円、高め 7,650,000円 | 決算前なので、見込みの前後を入れて幅を見る(所得で 100 万円ずつ) |
| 配偶者 | いる(合計所得金額 0円) | 確定申告書 第二表「配偶者や親族に関する事項」。配偶者の合計所得金額は 0 円 |
| 16〜18 歳の子 | 1 人 | 同じ第二表の「扶養親族」の欄(高校生) |
| 15 歳以下の子 | 1 人 | 扶養控除の対象ではない(中学生)。人数だけ入れる |
| 小規模企業共済・iDeCo の掛金 | 840,000円 | 共済・iDeCo の掛金の証明書の年間の合計。確定申告書 第一表「小規模企業共済等掛金(控除)」(7 万円 × 12 か月) |
| 社会保険料 | 空のまま(目安 1,515,409円) | 空のまま:国民健康保険(4 人)と国民年金(2 人)を目安で埋める。実額は、確定申告書 第一表「社会保険料(控除)」 |
結果
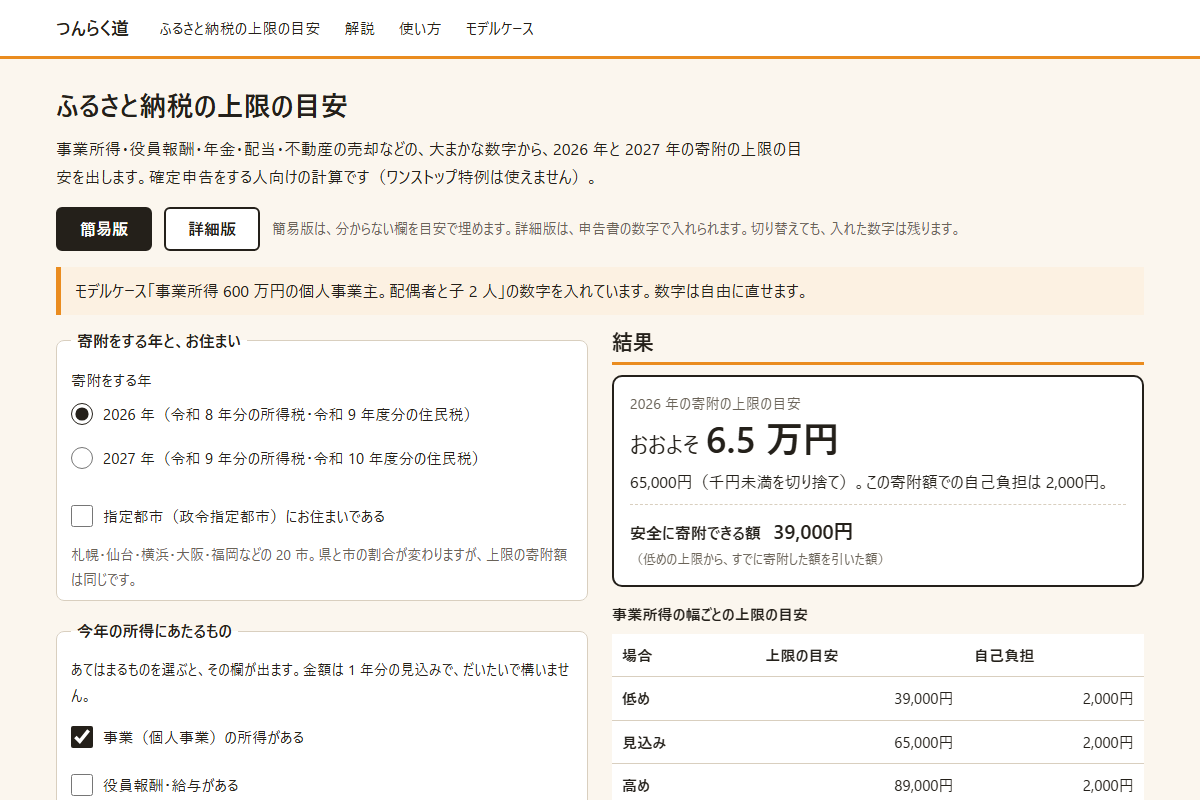
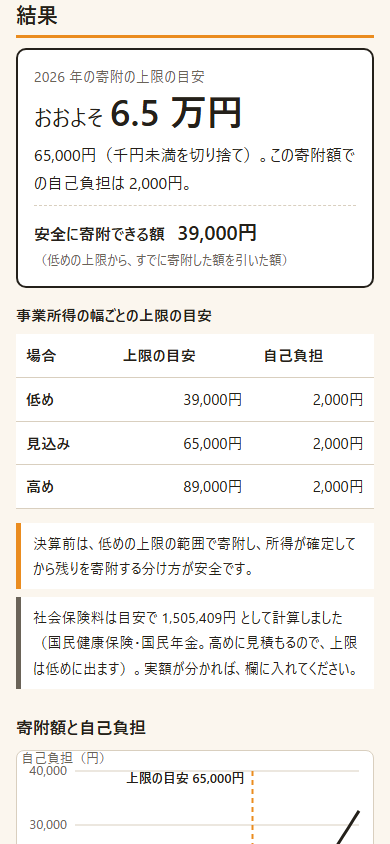
| 上限の目安 | 65,000円(おおよそ 6.5 万円) |
|---|---|
| その寄附額での自己負担 | 2,000円 |
| 所得税の減る額(寄附金控除) | 6,432円 |
| 住民税の基本分(寄附額の 10%) | 6,300円 |
| 住民税の特例分 | 50,268円 |
結果の読み方
事業所得は 600 万円、小規模企業共済の掛金は年 84 万円です。社会保険料は空のままにして、目安(1,515,409円)で計算しています。上限の目安は 65,000円、その寄附額での自己負担は 2,000円 です。
配偶者控除(38 万円)と、高校生の子の扶養控除(38 万円)が所得から引かれます。課税される所得が減るので、同じ所得でも、独身の人より上限は低くなります(下の表)。中学生の子は扶養控除の対象ではないので、社会保険料を実際の額で入れるときは、人数を入れても上限は変わりません。
決算前なので、事業所得を 500 万円・600 万円・700 万円で見ています。上限は 39,000円 から 89,000円 まで動きます。
| 場合 | 事業所得 | 上限の目安 |
|---|---|---|
| 低め | 5,000,000円 | 39,000円 |
| 見込み | 6,000,000円 | 65,000円 |
| 高め | 7,000,000円 | 89,000円 |
決算前に寄附できる額(安全に寄附できる額)は、低めの上限から、すでに寄附した額を引いた 39,000円 です。
| 場合 | 上限の目安 |
|---|---|
| 配偶者・子がいない場合(同じ所得) | 103,000円 |
| 配偶者と子 2 人(この例) | 65,000円 |
上限額の扱い方
決算が締まるまでは、低めの上限(39,000円)の範囲で寄附します。所得が決まってから、残りを寄附します。すでに寄附した額があれば、低めの上限から引いた額が、安全に寄附できる額です。
小規模企業共済・iDeCo の掛金を増やすと、所得が減るので、上限も下がります。掛金を増やすなら、寄附の額は増やした後の数字で見直します。
共通の注意(千円未満の切り捨て、年内の入金、確定申告、控除が増えたとき)は、モデルケース一覧の「上限額の扱い方」にまとめています。
イラスト:Loose Drawing